
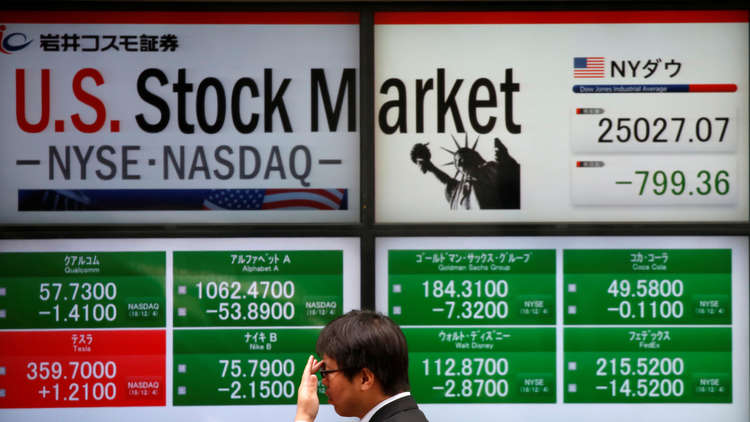
ارتفعت الأسهم الآسيوية طفيفًا اليوم الأربعاء، مع ترقب المستثمرين قرار الاحتياطي الفيدرالي الأمريكي بشأن أسعار الفائدة، في الوقت الذي ساعدت فيه مكاسب أسهم كوريا الجنوبية واليابان الأسواق على التعافي من خسائر الجلسات السابقة، بحسب “إنفستنج”.
وصعد مؤشر “إم إس سي آي” لأسهم آسيا والمحيط الهادئ بنحو 0.2%، فيما ارتفع مؤشر “كوسبي” الكوري الجنوبي 0.9%، ومؤشر “نيكاي 225” الياباني 0.6%، بينما تراجع مؤشر “هانج سانج” في هونج كونج 0.2%.
وارتفعت العقود الآجلة للأسهم الأمريكية بشكل محدود، إذ زادت العقود الآجلة لمؤشري “ناسداك 100″ و”ستاندرد آند بورز 500” بنحو 0.2% لكل منهما.
وتضع الأسواق حاليًا احتمالًا يبلغ 92.4% لرفع الفيدرالي أسعار الفائدة بمقدار 25 نقطة أساس اليوم الأربعاء، ارتفاعًا من 59.4% قبل أسبوع، وهو ما سيمثل أول زيادة في أسعار الفائدة منذ عام 2023.
ويأتي قرار الفيدرالي قبل اجتماعي بنك إنجلترا الخميس وبنك اليابان الجمعة، ما يجعل هذا الأسبوع مهمًا بالنسبة للسياسة النقدية العالمية.
وفي أسواق السندات، تعرضت السندات لضغوط قبل قرار الفيدرالي، إذ تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات مستوى 5% لفترة وجيزة يوم الثلاثاء، وهو أعلى مستوى له منذ عام 2007، قبل أن يتراجع إلى نحو 4.99% خلال التعاملات الآسيوية.
ويرتبط ارتفاع العوائد بضعف عمليات إعادة شراء سندات الخزانة، إلى جانب المخاوف المتعلقة بالعجز المالي، وزيادة إصدارات الديون، واحتياجات تمويل الاستثمارات المرتبطة بالذكاء الاصطناعي.
وتباين أداء أسهم التكنولوجيا الآسيوية؛ إذ ارتفع سهم “إس كيه هاينكس” 2.3% و”سامسونج” للإلكترونيات 1.5%، بينما تراجع سهم “كيوكسيا” 4%.
كما صعد سهم “موراتا” للتصنيع 1.6%، وارتفع سهم “لارجان” 4.6%، في حين تراجع سهم “تي إس إم سي” 0.2%.
وقال تشيز أنبو، رئيس استشارات إدارة الثروات لدى “أو سي بي سي”، إن الأسواق لا تزال متماسكة، لكنها قد تتحرك في نطاق عرضي إلى حين اتضاح الرؤية بشأن سياسة الفيدرالي والتضخم والعوامل الموسمية لشهر سبتمبر.
وأضاف أن البنك لا يزال يتبنى موقفًا إيجابيًا تجاه الأسهم، مع الدعوة إلى التنويع والاستثمار في الأصول الأقل تقلبًا والمدرة للدخل، إلى جانب المشاركة الانتقائية في اتجاه الذكاء الاصطناعي طويل الأجل والتوسع في مختلف حلقات سلسلة القيمة التكنولوجية.
تراجعت أسعار النفط، ما قدم بعض الارتياح للأسواق، إذ انخفض خام برنت بنحو 0.6% إلى حوالي 108 دولارات للبرميل، رغم ارتفاعه بنحو 20% خلال الشهر الجاري.
ولا تزال مخاوف الإمدادات مرتبطة بالحرب مع إيران والاضطرابات المحيطة بـمضيق هرمز، بينما لا يزال خط أنابيب شرق-غرب السعودي متأثرًا بالهجمات.
كما ساعد ارتفاع مخزونات الخام الأمريكية بشكل مفاجئ في الحد من موجة صعود النفط.
وارتفع مؤشر “سي إس آي 300” الصيني 0.6%، فيما صعد مؤشر شنغهاي المركب 0.5%.
وأظهرت البيانات ارتفاع الإنتاج الصناعي الصيني في أغسطس 5.2%، لكن مبيعات التجزئة زادت 0.4% فقط، بينما تراجع الاستثمار في الأصول الثابتة 7.2% خلال الأشهر الثمانية الأولى من العام، وانخفض الاستثمار العقاري 19.9%، ما يعكس ضعف الطلب المحلي رغم استمرار قوة النشاط الصناعي.
وفي هونج كونج، تراجعت أسهم التكنولوجيا، حيث انخفضت أسهم “علي بابا” و”ميتوان” و”جي دي دوت كوم” و”تنسنت”، بينما قفز سهما “ميني ماكس” و”زد إيه آي”.
وأشار محللو “ماي بنك” إلى أن الجدل بشأن تباطؤ الذكاء الاصطناعي يعكس مخاوف بشأن تحقيق العوائد من الاستثمارات، مع انخفاض أسعار النماذج وارتفاع الإنفاق الرأسمالي، وليس توقف الإنفاق على القطاع.
وأظهرت البيانات ارتفاع صادرات اليابان في أغسطس 19.3%، بينما قفزت الواردات 28%، ما أدى إلى تسجيل عجز تجاري بقيمة 1.106 تريليون ين.
وارتفعت الصادرات اليابانية إلى الولايات المتحدة والصين بنسبة 24.9% و20.6% على التوالي.
وفي إندونيسيا، ارتفع مؤشر جاكرتا المركب 0.7%، كما ارتفع “إس آند بي/إيه إس إكس 200″ الأسترالي 0.3%، و”إن زد إكس 50″ النيوزيلندي 0.8%، و”ستريتس تايمز” السنغافوري 0.2%، فيما صعدت العقود الآجلة لمؤشر نيفتي 50 الهندي 0.4%”.
